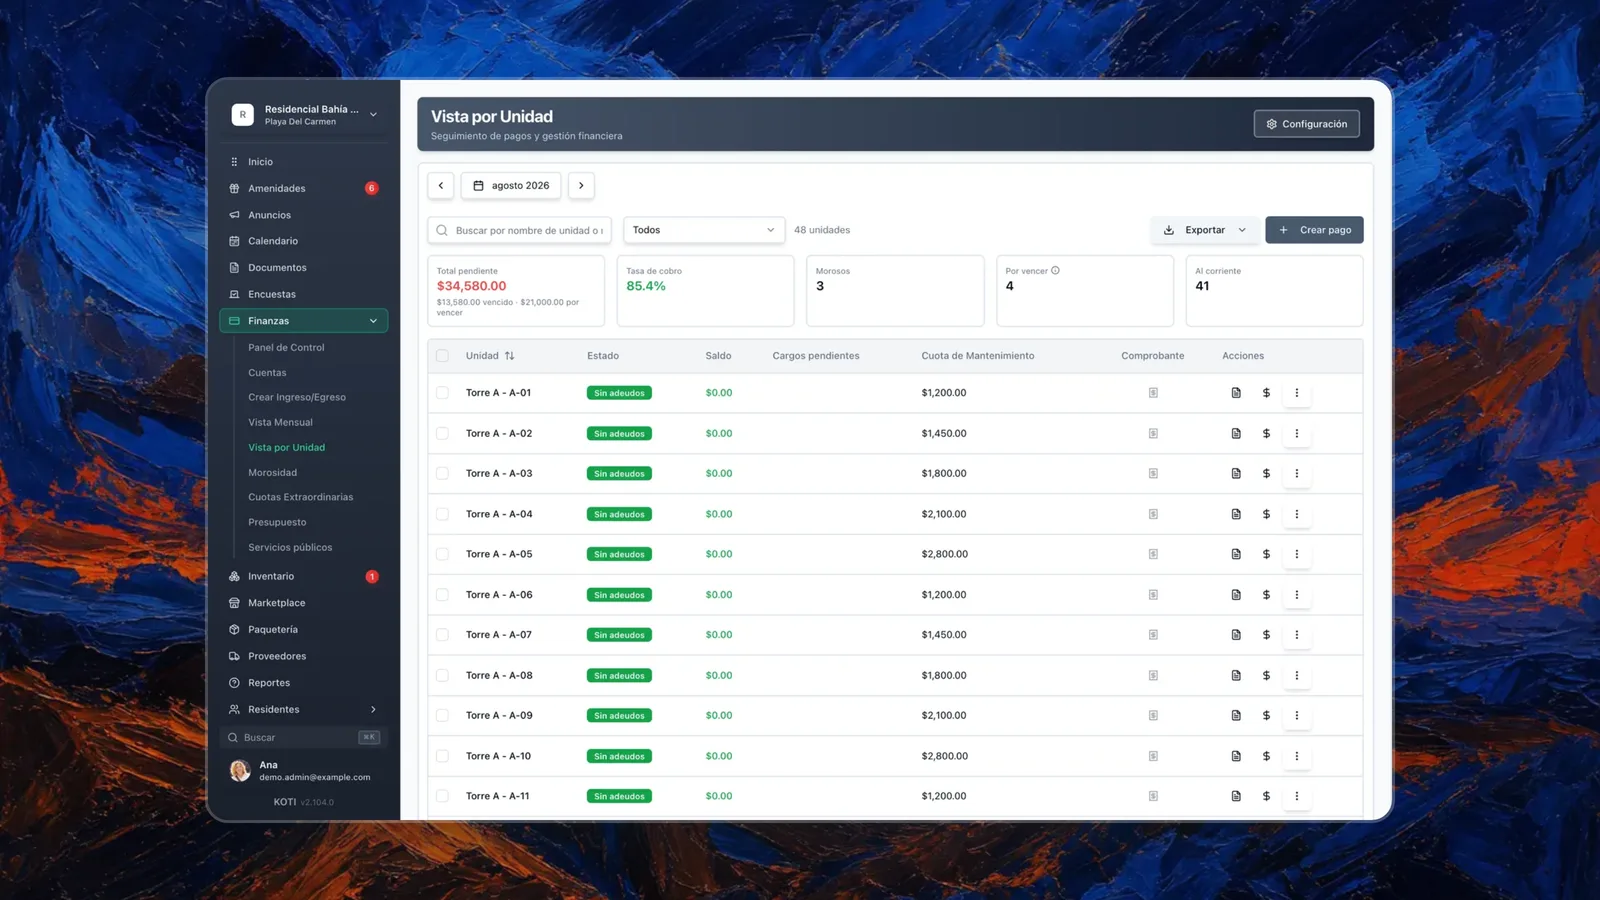
La morosidad en el pago de cuotas de mantenimiento es uno de los problemas más graves y frecuentes que enfrentan los condominios en México. Nadie sabe exactamente cuánta hay: no existe una estadística oficial nacional publicada, y las estimaciones que circulan entre administradores profesionales van del 30% al 50% según la zona y el tipo de desarrollo. Tómalo como orden de magnitud — pero el orden de magnitud ya dice lo suficiente: en un condominio de 100 unidades estaríamos hablando de entre 30 y 50 familias atrasadas.
La buena noticia es que la morosidad no es un problema sin solución. Con el proceso correcto, una comunicación empática y las herramientas adecuadas, es posible mejorar la recaudación y construir una cultura de pago en tu comunidad.
En esta guía vemos las causas de la morosidad, 10 estrategias para mejorar el cobro, los tres números que tienes que buscar en la ley de tu estado antes de sancionar a nadie y cómo la automatización cambia la gestión financiera del condominio. Si lo que necesitas es el lado legal a fondo —qué puedes y qué no puedes hacer con quien ya no paga, estado por estado—, lo tratamos en la guía legal sobre vecinos morosos.
El Problema de la Morosidad en Condominios Mexicanos
Antes de hablar de estrategias conviene ver qué se rompe exactamente cuando la recaudación baja, porque el daño no es solo contable.
El impacto es devastador:
- Deterioro de servicios: sin recursos suficientes, la vigilancia se reduce, la limpieza se descuida y el mantenimiento se posterga indefinidamente.
- Devaluación de propiedades: un condominio mal mantenido pierde valor en el mercado inmobiliario, afectando a todos los propietarios, incluso a quienes sí pagan.
- Conflictos vecinales: la morosidad genera resentimiento entre quienes cumplen y quienes no, fracturando la convivencia comunitaria.
- Riesgo legal y estructural: la falta de mantenimiento preventivo puede derivar en problemas graves de infraestructura, con responsabilidades legales para la administración.
- Círculo vicioso: los residentes que sí pagan ven cómo sus cuotas no se reflejan en mejoras, lo que los desmotiva y puede convertirlos en nuevos morosos.
Es importante entender que detrás de cada cuota impaga hay una historia. La morosidad rara vez es simplemente «mala voluntad». Comprender las razones reales nos permite diseñar estrategias más efectivas y empáticas.
¿Por Qué los Residentes No Pagan Sus Cuotas?
Antes de implementar cualquier estrategia de cobranza, es fundamental entender las razones detrás de la morosidad. Identificar la causa permite aplicar la solución correcta:
1. Olvido o desorganización
Muchos residentes simplemente olvidan la fecha de pago. Sin recordatorios automáticos, la cuota queda al final de la lista de prioridades. Este es, paradójicamente, uno de los problemas más fáciles de resolver con tecnología.
2. Desconfianza en la administración
Cuando los residentes no ven reportes claros de cómo se gastan sus cuotas, pierden la motivación para pagar. «¿Para qué pago si no sé a dónde va mi dinero?» es una frase que todo administrador ha escuchado. La transparencia financiera es la mejor respuesta a esta objeción.
3. Inconveniencia en el proceso de pago
Si pagar requiere ir a un banco, hacer fila o realizar transferencias complicadas, muchos residentes lo postergan. Los métodos de pago limitados son una barrera real que desalienta el cumplimiento.
4. Dificultades económicas
Es importante reconocer que algunos residentes genuinamente atraviesan problemas financieros. El desempleo, emergencias médicas o crisis económicas pueden hacer imposible el pago puntual. Un enfoque empático con opciones flexibles es más efectivo que las amenazas.
5. Desacuerdo con la administración
Algunos residentes retienen el pago como forma de protesta: por decisiones que consideran injustas, obras que no aprobaron o servicios que consideran deficientes. Aunque esta actitud no es legalmente válida como justificación, ignorarla solo agrava el problema.
Comprender estas razones no significa justificar la morosidad, sino diseñar estrategias que aborden la raíz del problema en lugar de solo sus síntomas.
10 Estrategias para Mejorar el Cobro de Cuotas
Ninguna de estas estrategias funciona sola. La clave está en combinar varias para construir un sistema donde el cobro deje de depender de que alguien se acuerde.
1. Ofrece múltiples canales de pago
Cuanto más fácil sea pagar, más gente lo hará a tiempo. Transferencia SPEI, domiciliación con el banco del residente, depósito en ventanilla y pago en tiendas de conveniencia (OXXO, 7-Eleven) cubren perfiles muy distintos dentro del mismo condominio. Lo que no puede faltar en ninguno de ellos es una referencia única por unidad: sin ella, el depósito llega al banco sin nombre y termina en la pila de pagos no identificados.
2. Implementa recordatorios automáticos
Envía notificaciones por correo electrónico, SMS o push 5 días antes del vencimiento, el día del vencimiento y 3 días después si no se ha registrado el pago. La consistencia en los recordatorios reduce significativamente la morosidad por olvido — y es la única parte del proceso que sigue funcionando cuando el administrador está de vacaciones.
3. Publica reportes financieros transparentes
Comparte estados de cuenta mensuales detallados que muestren ingresos, egresos y el destino de cada peso. Cuando los residentes ven que su dinero se usa correctamente, la disposición a pagar aumenta. Usa el módulo financiero de Koti para generar reportes profesionales automáticamente.
4. Intervención temprana
No esperes a que la deuda se acumule durante meses. A los 15 días de atraso, contacta al residente directamente. Una llamada empática preguntando «¿hay algo en lo que podamos ayudarte?» es mucho más efectiva que un aviso amenazante pegado en su puerta.
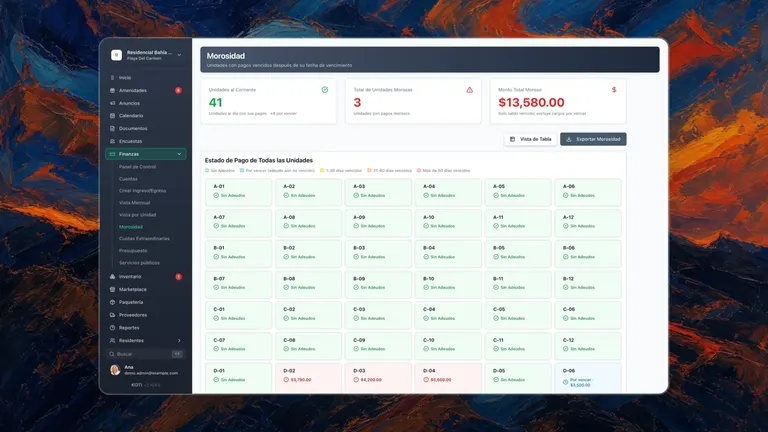
Para llamar al día 15, primero hay que saber quién va en el día 15. Ese es el problema real de la intervención temprana: no es la llamada, es la lista. Un control de morosidad con reporte de antigüedad de saldos ordena cada unidad por días de atraso con semáforo de color, y los recordatorios salen solos antes y después del vencimiento — así la llamada del día 15 se hace sola en tu agenda en lugar de aparecer tres meses tarde.
5. Establece consecuencias claras y graduales
Define un esquema progresivo: recargo por mora, condicionamiento de beneficios al cumplimiento y, como último recurso, la acción judicial que corresponda en tu estado. La tasa del recargo no la eliges libremente: en la CDMX el interés no puede exceder del 9% anual (art. 33 fr. V), en Oaxaca no puede exceder del 20% del crédito principal (art. 59) y en Quintana Roo la fija el Reglamento o la Asamblea pero no puede capitalizarse (art. 43). Asegúrate de que estas consecuencias estén en el reglamento, dentro del techo legal de tu estado, y sean conocidas por todos.
6. Ofrece planes de pago para deudas acumuladas
Para residentes con deudas significativas, negocia convenios de pago realistas. Es mejor recibir pagos parciales consistentes que no recibir nada. Un plan de 6 a 12 meses con pagos fijos mensuales puede ser la diferencia entre recuperar la deuda o perderla.
7. Crea incentivos para el pago puntual
Reconoce y premia a quienes pagan a tiempo: descuentos por pronto pago (5-10% en los primeros días del mes), sorteos trimestrales entre condóminos al corriente, o reconocimiento público (con su consentimiento) en el boletín comunitario. Premiar el cumplimiento además tiene respaldo legal explícito en la CDMX, donde la Asamblea puede «otorgar beneficios a los condóminos… en relación al cumplimiento de sus obligaciones» (art. 33 fr. XIV).
8. Fomenta el sentido de comunidad
Organiza eventos comunitarios, comparte logros del condominio y muestra cómo las cuotas mejoran la vida de todos. Cuando los residentes se sienten parte de una comunidad, el compromiso de pago aumenta naturalmente.
9. Profesionaliza la facturación
Envía estados de cuenta claros, profesionales y puntuales. Incluye el desglose de la cuota, la fecha de vencimiento, los métodos de pago disponibles y el saldo del residente. Los estados de cuenta y recibos por unidad se generan y se envían solos, y el vecino puede descargarlos desde su app sin pedírtelos por WhatsApp.
10. Automatiza todo el proceso
La automatización elimina errores humanos, reduce costos administrativos y asegura consistencia. Desde la emisión de cargos hasta los recordatorios, pasando por la conciliación, el cobro automático de cuotas de mantenimiento digitaliza el ciclo completo para que puedas enfocarte en lo que realmente importa: tu comunidad.
Marco Legal: Los Tres Números que Tienes que Buscar
El primer dato lo cambia todo: en México la materia condominal es estatal, no federal. Son 32 instrumentos distintos y difieren precisamente en los números que más importan para cobrar. Antes de escribir una sola sanción en tu reglamento, busca estos tres en la ley de tu estado:
1. El techo del interés moratorio. No lo eliges tú. En la CDMX es el interés legal y no puede exceder del nueve por ciento anual (art. 33 fr. V, al que remite el art. 59) — menos del 0.8% mensual, de modo que el «2% mensual» que tanto se repite equivale al 24% anual y sería ilegal ahí. En Oaxaca los moratorios no pueden exceder del 20% del crédito principal (art. 59). En Quintana Roo (art. 43) y Nuevo León (art. 48) la tasa la fija el Reglamento o la Asamblea, pero los intereses no son capitalizables.
2. El umbral de cuotas para demandar. La CDMX permite ejercer la acción con dos cuotas ordinarias o una extraordinaria pendientes (art. 59); Quintana Roo (art. 43), Nuevo León (art. 48), Baja California (art. 63), Tabasco (art. 47) y Guerrero (Ley Núm. 240, art. 85) exigen tres ordinarias o una extraordinaria. Y ojo con el Estado de México: ahí la ley no crea un título ejecutivo — el artículo 36 dice que las cuotas «constituyen obligaciones de carácter civil» exigibles «por la vía judicial correspondiente», y a cambio permite pedir el embargo precautorio de bienes.
3. Qué servicios puedes restringir, y quién lo decide. El agua potable no se toca en ningún estado. Y la decisión rara vez es del administrador: en la CDMX la restricción de energía eléctrica, gas y otros servicios por falta de pago la resuelve la Asamblea General (art. 33 fr. XII), no tú.
La norma federal que sí te alcanza no es la Ley Federal de Protección al Consumidor —la relación entre el condómino y su condominio no es una relación de consumo— sino la Ley Federal de Protección de Datos Personales en Posesión de los Particulares, cuando manejas información de los residentes. Quintana Roo la invoca expresamente en su art. 69, que prohíbe al Administrador compartir información personal de los condóminos sin consentimiento por escrito.
El detalle completo —qué puedes y qué no puedes hacer, con el artículo de cada estado, la fórmula de firmas del título ejecutivo y el protocolo de escalamiento en 4 etapas— está en nuestra guía legal sobre vecinos morosos en condominio. Y en todos los casos: consulta con un abogado especializado en derecho inmobiliario antes de actuar.
Cómo la Automatización Transforma la Cobranza Condominal
La automatización no solo ahorra tiempo: mejora la precisión, la transparencia y la experiencia tanto del administrador como del residente.
Beneficios clave de automatizar la cobranza:
- Eliminación de errores: los cargos se generan automáticamente cada mes, sin riesgo de omisiones ni de cálculos incorrectos.
- Conciliación por referencia: cada pago se liga a la unidad correcta por su referencia, en lugar de aparecer como un depósito anónimo que alguien tiene que rastrear.
- Recordatorios consistentes: el sistema envía notificaciones puntuales sin depender de que alguien recuerde hacerlo.
- Visibilidad en tiempo real: el dashboard financiero permite ver el estado de la cartera de cobro en cualquier momento, identificando tendencias y problemas antes de que escalen.
- Reportes profesionales: genera estados de cuenta, reportes de morosidad y estados financieros con un solo clic.
- Historial completo: cada transacción, pago y comunicación queda registrada, creando un respaldo invaluable — y, en la CDMX, exactamente la prueba que la Procuraduría Social te va a pedir antes de admitirte un procedimiento.
La gestión de residentes como pieza clave
Un sistema efectivo de cobranza comienza con un directorio de residentes bien organizado. La gestión de residentes mantiene en un solo directorio el contacto, la unidad y el rol de cada quien —propietario, inquilino, gestor— y son los propios residentes quienes lo actualizan desde su app. Cuando el directorio está al día, el recordatorio llega a la persona correcta a la primera.
Del papel a lo digital
Muchos condominios todavía gestionan sus finanzas con hojas de cálculo, recibos de papel y cuadernos. Esa forma de trabajo es propensa a errores, difícil de auditar y consume tiempo valioso que podría dedicarse a mejorar la comunidad. La transición digital no tiene que ser abrupta: puedes comenzar digitalizando el cobro de cuotas y gradualmente incorporar más funciones. Si prefieres ver toda la parte financiera en un solo lugar antes de decidir por dónde empezar, ese es el punto de entrada.
Un apunte sobre el pago dentro de la app: hoy el residente transfiere por SPEI a la CLABE del propio condominio y adjunta el comprobante desde su teléfono, y el administrador lo aplica al cargo correcto en un clic — sin comisión de pasarela, porque el dinero nunca sale de la cuenta del condominio. El cobro con tarjeta y SPEI dentro de la app está en preparación.
Un Escenario Ilustrativo: Qué Mueve la Aguja y en Qué Orden
Lo que sigue es un escenario modelado, no un cliente real. Sirve para ver el orden en que conviene atacar el problema y cuánto puede esperarse de cada palanca; los números son ilustrativos y tu comunidad se comportará distinto.
Modelemos un condominio de 120 unidades en la Ciudad de México que arranca así:
Situación inicial:
- Tasa de recaudación: 45%
- Deuda acumulada: más de 18 meses de cuotas impagadas
- Sin sistema digital de cobranza
- Comunicación solo por tablero de avisos físico
- Un solo método de pago: depósito bancario, sin referencia por unidad
- Sin reportes financieros periódicos
Primer bloque (meses 1-2), todo de fricción y visibilidad:
- Digitalización del directorio de residentes con datos de contacto actualizados
- Alta de referencias de pago por unidad, para que cada depósito se identifique solo
- Activación de recordatorios automáticos por correo y notificación push
- Publicación del primer reporte financiero detallado
Este bloque es el que suele mover más la aguja, y no por sofisticado: ataca las dos causas más frecuentes de la lista de arriba —el olvido y la desconfianza— y no requiere ninguna conversación incómoda. Los morosos por olvido se regularizan casi solos en cuanto empiezan a llegar recordatorios con la referencia dentro.
Segundo bloque (meses 3-6), ya sobre los casos que quedan:
- Descuento por pronto pago
- Convenios de pago a plazos para las unidades con deuda acumulada
- Contacto directo, unidad por unidad, priorizado con el reporte de antigüedad de saldos
- Publicación mensual del estado de la cartera para toda la comunidad
Lo que queda después del primer bloque son los casos con causa real detrás: dificultad económica, desacuerdo o deuda tan acumulada que el residente ya la ve como imposible. Esos no se resuelven con un recordatorio más; se resuelven con un convenio realista y con alguien que levante el teléfono.
Lección clave: no existe una solución mágica única, y el orden importa. Primero quita fricción y da visibilidad —es barato, es rápido y no genera conflicto—; después trabaja uno por uno los casos que sobreviven a eso. Hacerlo al revés significa gastar el capital político de la administración persiguiendo a gente que simplemente no recibió el recordatorio.
Preguntas Frecuentes Sobre el Cobro de Cuotas de Mantenimiento
¿Cómo cobrar cuotas atrasadas de mantenimiento en un condominio?
El primer paso es contactar directamente al residente moroso para conocer su situación. Ofrece un plan de pago realista que le permita ponerse al corriente sin una carga financiera imposible. Si no hay respuesta o disposición, aplica de forma gradual las consecuencias establecidas en el reglamento y permitidas por tu ley estatal, y como último recurso la acción judicial que corresponda. Documenta cada comunicación: en la CDMX, el artículo 59 exige acreditar un procedimiento interno previo de mediación y conciliación antes de acudir a la Procuraduría Social, así que esa bitácora no es opcional.
¿Qué porcentaje de recargo por mora se puede cobrar?
El porcentaje debe estar en el reglamento del condominio y aprobado en asamblea, pero dentro del techo que fije tu ley estatal, y ese techo puede ser mucho más bajo de lo que se supone. En la CDMX el interés por morosidad es el interés legal y no puede exceder del nueve por ciento anual (art. 33 fr. V) — es decir, menos del 0.8% mensual. En Oaxaca los moratorios no pueden exceder del 20% del crédito principal (art. 59). En Quintana Roo el tipo lo fija el Reglamento o la Asamblea, pero los intereses no son capitalizables (art. 43). Antes de escribir un porcentaje en tu reglamento, busca el artículo aplicable a tu estado: un recargo del 2% mensual, que se cita mucho, equivale al 24% anual y sería ilegal en la CDMX.
¿Se puede restringir el acceso a áreas comunes a morosos?
Con cuidado, porque es el punto más discutido de la cobranza condominal y ninguna ley condominal lo autoriza expresamente. Lo que sí tiene texto detrás es la ruta inversa: la CDMX faculta a la Asamblea para «otorgar beneficios a los condóminos… en relación al cumplimiento de sus obligaciones» (art. 33 fr. XIV) y limita la consulta de los libros del condominio a quienes estén al corriente (art. 43 fr. IV). Si aun así restringes amenidades, que sea con cláusula en el reglamento aprobada en asamblea, aplicada de forma uniforme y solo sobre amenidades no esenciales — nunca sobre el acceso a su vivienda ni a las vías de circulación, y nunca sobre el agua potable, que es intocable en todo el país. Lo desglosamos estado por estado en la guía legal sobre vecinos morosos.
¿Cómo motivar a los residentes a pagar puntualmente?
Combina incentivos positivos con consecuencias claras. Ofrece descuentos por pronto pago (5-10%), reconoce públicamente a quienes están al corriente, realiza sorteos trimestrales entre pagadores puntuales y, sobre todo, demuestra con reportes transparentes cómo se invierte cada peso. La confianza y la transparencia son los mayores motivadores de pago.
¿Es recomendable contratar un servicio de cobranza externo?
Antes de recurrir a un despacho de cobranza, agota las opciones internas: automatización de recordatorios, planes de pago y comunicación directa. Los servicios de cobranza externa cobran comisiones que reducen lo recuperado y pueden dañar la relación con los residentes. Si decides usar uno, asegúrate de que no emplee prácticas abusivas. Ten presente además que reportar la deuda al buró de crédito no es una opción: ninguna ley condominal del país lo autoriza, y reportar a una sociedad de información crediticia exige estar registrado como Usuario ante ella conforme a la Ley para Regular las Sociedades de Información Crediticia. Para la mayoría de condominios, implementar una plataforma de gestión financiera produce mejores resultados a menor costo.
Mejorar el cobro de cuotas de mantenimiento no es solo una cuestión financiera: es una inversión en la calidad de vida de toda tu comunidad. Cada peso recaudado se traduce en mejor seguridad, áreas comunes bien mantenidas y un lugar donde las familias disfrutan vivir.
Las estrategias que compartimos aquí no requieren conocimientos especializados ni grandes inversiones. Lo que sí requieren es consistencia, empatía y las herramientas adecuadas. La tecnología puede ser tu mejor aliada: desde recordatorios automáticos hasta reportes financieros transparentes, digitalizar el proceso de cobro elimina fricciones y construye confianza.
Recuerda que detrás de cada cuota hay una persona con circunstancias propias. Un enfoque que combine firmeza con comprensión siempre producirá mejores resultados que las amenazas o la confrontación.
¿Listo para transformar la gestión financiera de tu condominio? El software de administración de condominios de Koti cuesta $19 MXN + IVA por unidad al mes, sin planes ni descuentos por volumen. También te recomendamos leer nuestra guía sobre los problemas más comunes en la administración de condominios para una visión integral de la gestión condominal.
Prueba Koti gratis
Simplifica la administración de tu condominio: cuotas, accesos y avisos en un solo lugar. 14 días gratis, sin tarjeta.
Fuentes oficiales
Cada artículo citado en esta guía se verificó contra el texto publicado por el órgano que lo emitió. La ley condominal en México es estatal: revisa siempre la de tu estado, y confirma la fecha de la última reforma antes de actuar.
- Ley de Propiedad en Condominio de Inmuebles del Estado de Quintana Roo
Quintana Roo · Última reforma: 12-11-2021 (P.O. del Estado) · Verificado: 2026-08-09
- Ley de Propiedad en Condominio de Inmuebles para el Distrito Federal
Ciudad de México · Última reforma: 04-08-2023 (G.O. CDMX) · Verificado: 2026-08-09
- Ley que Regula el Régimen de Propiedad en Condominio de Inmuebles para el Estado de Oaxaca
Oaxaca · Última reforma: 18-09-2021 (Decreto Núm. 2646, P.O. Núm. 38 Décimo Primera Sección; aprobado 18-08-2021) · Verificado: 2026-08-09
- Ley de Propiedad en Condominio de Inmuebles para el Estado de Nuevo León
Nuevo León · Última reforma: 11-10-2023 (P.O. del Estado No. 128) · Verificado: 2026-08-09
Esta guía es información general, no asesoría jurídica. Para un caso concreto, consulta a un abogado en tu estado.
Escrito por
Equipo Koti
Expertos en Administración de Condominios
El equipo de Koti Smart Communities comparte conocimientos y mejores prácticas para la administración eficiente de condominios y comunidades residenciales.
Artículos relacionados
 Mejores Prácticas
Cómo Lidiar con Vecinos Morosos en tu Condominio: Guía Legal y Práctica
26 min de lectura Tecnología
7 Apps y Software para Administrar Condominios en México [2026]
24 min de lectura Mejores Prácticas
10 Problemas Comunes en la Administración de Condominios y Cómo Resolverlos
10 min de lectura